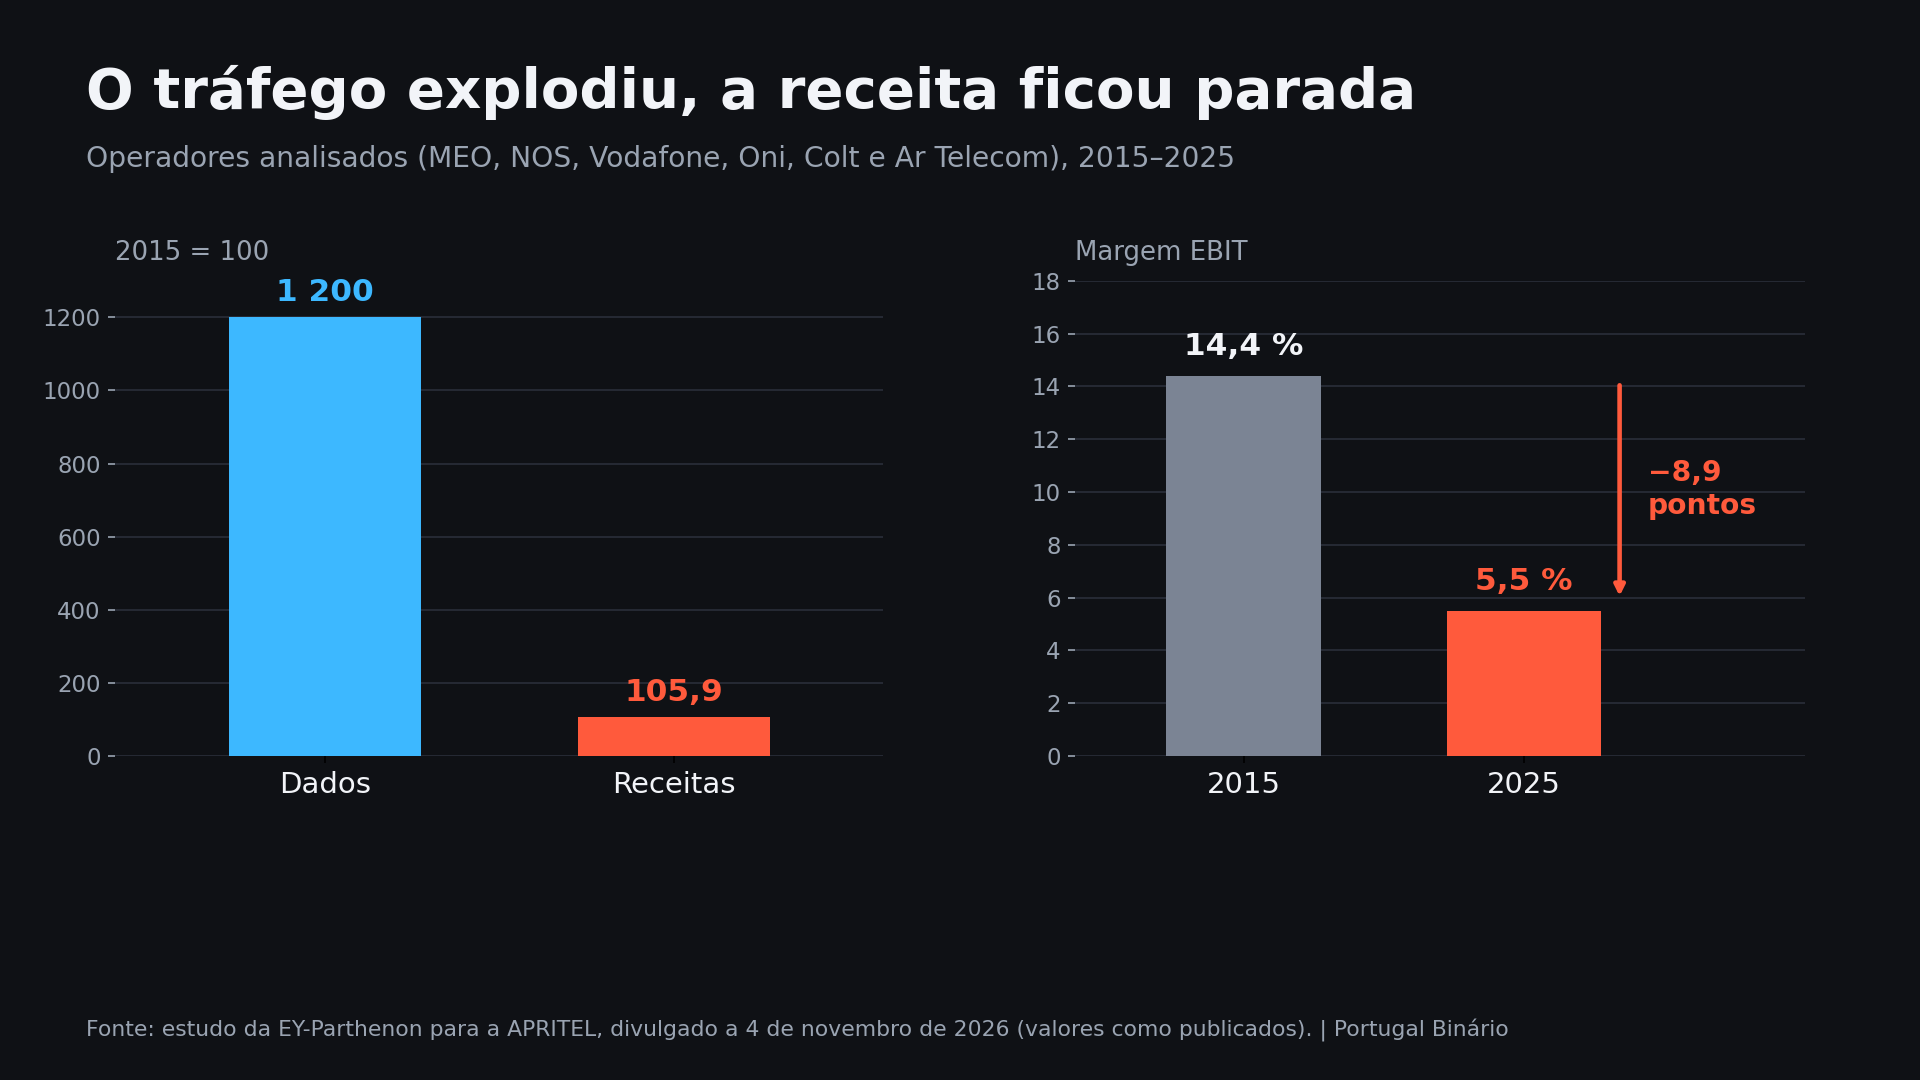
O setor das comunicações eletrónicas em Portugal não remunera o custo do capital desde 2020. A conclusão é de um estudo da EY-Parthenon encomendado pela APRITEL, apresentado a 4 de novembro no Museu das Comunicações, em Lisboa, e assenta na contabilidade de seis associadas — MEO, NOS, Vodafone, Oni, Colt e Ar Telecom — que a associação diz representarem mais de 95% do mercado.
Os números que sustentam o diagnóstico: entre 2015 e 2025, o tráfego de dados cresceu cerca de 12 vezes, de 1,6 para 19,2 petabytes. A receita nominal passou de 4,28 para 4,5 mil milhões de euros, uma subida de 5,9% em dez anos. E a margem EBIT caiu 8,9 pontos percentuais, de 14,4% para 5,5%.
Há um detalhe que muda a leitura do lado da receita: são valores nominais. Descontada a inflação do período, os 4,5 mil milhões de 2025 valem menos do que os 4,28 mil milhões de 2015 — ou seja, em termos reais, o setor transporta hoje muito mais dados por menos dinheiro.
O número que o estudo não dá
A frase central — «não remunera o custo de capital desde 2020» — é uma comparação entre o retorno do capital investido e um limiar. Esse limiar, o custo médio ponderado do capital, não foi publicado. Sem ele não é possível refazer a conta de fora, nem saber a que distância o setor está do limiar nos vários anos. O método e os dados por operadora também não são públicos.
O investimento seguiu a mesma trajetória: cerca de 984,9 milhões de euros em 2015 e 754,8 milhões em 2025, o equivalente a 16,6% das receitas — a proporção mais baixa em dez anos e cerca de 150 milhões abaixo da média anual anterior à pandemia. O pico foi 2021, com a construção das redes 5G.
Uma antena de rede móvel em Alhadas de Cima: o investimento em cobertura é a variável que o setor diz estar em risco e que a decisão sobre o espetro pode alterar. Foto: Joehawkins, CC BY-SA 4.0, via Wikimedia Commons.
A parte previsível e a parte política
Uma parte da queda do investimento tem explicação técnica: o esforço de capital concentra-se no ciclo de lançamento de uma rede e alivia quando a cobertura está feita — foi o caso do 5G, cujo pico de investimento coincidiu com 2021. O que o estudo mede é o efeito acumulado: com a receita parada e a margem a encolher, a capacidade de financiar o ciclo seguinte fica mais estreita.
A parte política veio a seguir, e tem calendário. Boa parte das licenças de espetro da MEO, NOS e Vodafone termina no início de 2027. A ANACOM pôs em consulta pública, no início de julho, um sentido provável de decisão — datado de 29 de junho — que renova esses direitos por períodos que vão até 2033 e 2042, consoante a faixa, com obrigações de cobertura; a consulta foi prolongada por 30 dias úteis e terminou a 9 de outubro.
Na apresentação do estudo, o presidente da APRITEL, António Coimbra, defendeu licenças sem prazo ou de 40 anos e classificou a proposta do regulador como «altamente penalizadora», argumentando que o espetro não deve ter uma «dimensão arrecadatória» de receita para o Estado. «Estamos numa boa situação. Mas precisamos de condições para aumentar ainda mais o investimento», disse o antigo CEO da Vodafone.
A ANACOM justifica a sua proposta com quatro objetivos declarados em julho: previsibilidade regulatória, promoção do investimento, reforço das obrigações de cobertura e gestão eficiente do espetro. A Autoridade da Concorrência recomendou em outubro que o espetro seja disponibilizado «através de procedimentos competitivos». A DIGI, que não é associada da APRITEL, quer um leilão com limites por empresa e chegou a admitir sair de Portugal se não tiver condições para competir.
Quem encomendou o estudo e o que isso não invalida
O estudo foi pago pela associação dos três operadores históricos e analisa seis empresas com negócios diferentes: a Oni e a Colt são operadores sobretudo empresariais, não de particulares. Uma margem média de 5,5% junta realidades distintas, e a DIGI — que entrou no mercado no final de 2024 e contesta as regras do espetro em consulta — está fora da amostra.
Isso não torna os números falsos; torna-os parciais por construção. E há uma diferença entre «não remunera o capital» e «está a perder dinheiro»: uma margem de 5,5% é positiva. O que a associação argumenta é que fica abaixo do retorno que os investidores exigem — e é exatamente esse retorno exigido que continua por divulgar.
Fica em aberto o que o regulador vai decidir, se o Estado aceita ou não transformar o espetro em receita e se o investimento recupera em 2026. Sobre a pergunta que interessa ao cliente — se menos investimento se traduz em pior cobertura, qualidade ou preço —, nem o estudo nem o regulador apresentaram, até agora, uma resposta medida.
💬 Comentários
Nenhum comentário ainda. Sê o primeiro a comentar!