O Nasdaq Composite caiu 5,52% na quinta-feira, 5 de novembro — o pior dia em 19 meses — e fechou nos 24 315,00 pontos. Ficou 11,9% abaixo do máximo de 6 de outubro (27 599,89 pontos) e entrou naquilo a que os mercados chamam correção: uma queda de pelo menos 10% face ao máximo recente. Nas empresas do S&P 500, o valor de mercado apagado na sessão foi de quase 3 biliões de dólares, ou seja, 3 000 mil milhões.
Os números medem a violência. O S&P 500 perdeu 4,36% e o Dow Jones 3,44%. O SOX, o índice da bolsa de Filadélfia que reúne as maiores empresas de semicondutores, recuou cerca de 12% num dia: o segundo pior dia de que há registo. A Nvidia perdeu 9%; a Micron, a AMD e a Marvell, 17%; a SanDisk, 22%. As sete maiores tecnológicas norte-americanas perderam, no conjunto, perto de 1 bilião de dólares em valor.
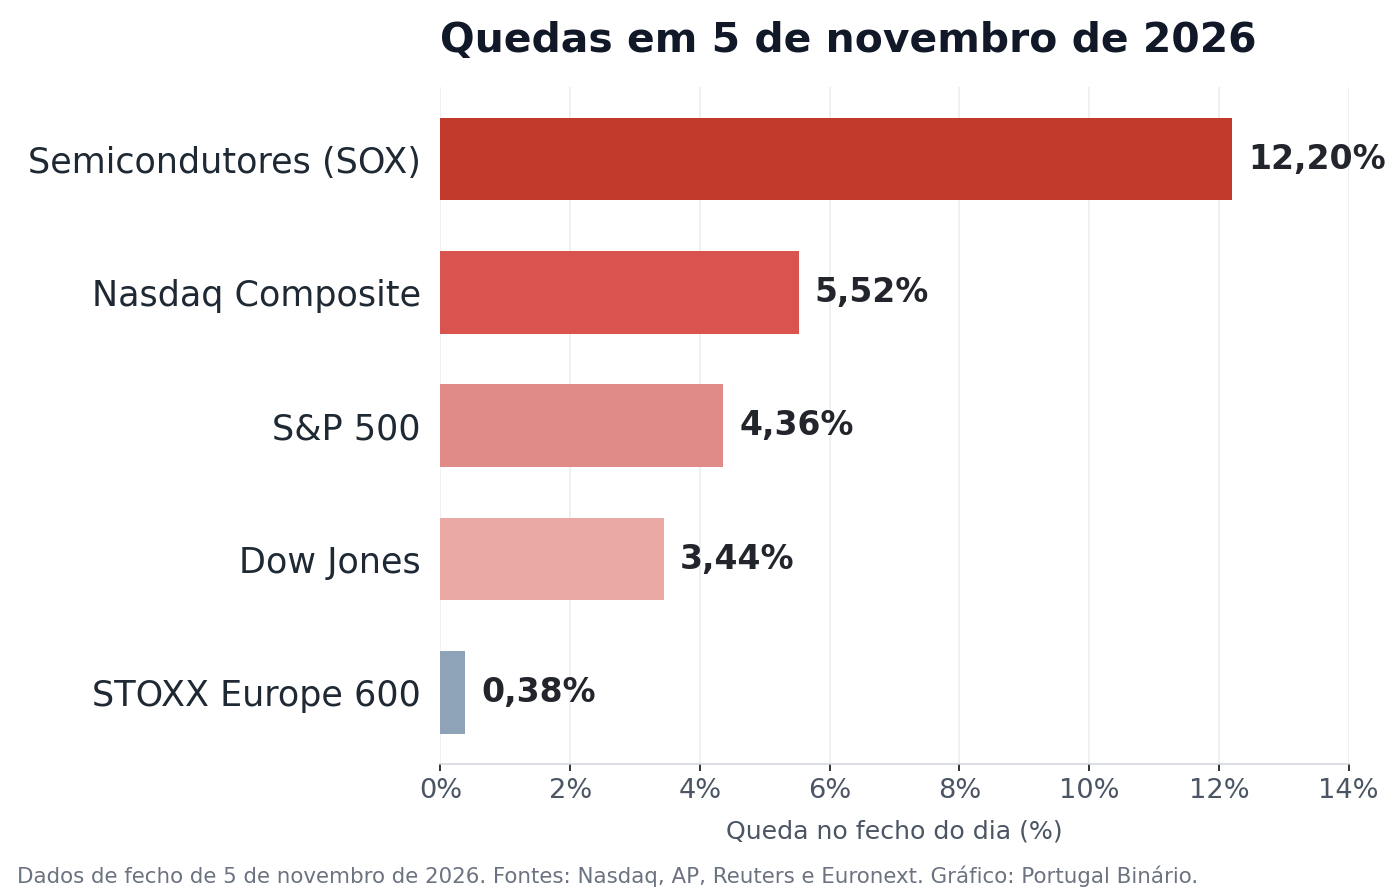
As quedas de 5 de novembro por índice. Os semicondutores caíram quase três vezes mais do que o S&P 500, e o índice europeu perdeu uma fração do que se perdeu em Nova Iorque.
Crédito: Portugal Binário, com dados de fecho de 5 de novembro de 2026 (Nasdaq, AP, Reuters e Euronext).
Uma correção não é uma recessão nem uma crise financeira: é um reajustamento de preços, e pode esgotar-se em poucos dias. Mas todos os onze setores do S&P 500 fecharam em baixa, incluindo os que nada têm a ver com chips. O mercado não vendeu só tecnologia: vendeu risco.
O que o voto nos Estados Unidos mudou
A 3 de novembro, os democratas ganharam o controlo das duas câmaras do Congresso. Vários candidatos eleitos fizeram campanha contra a expansão acelerada de centros de dados, ligando-a ao custo da eletricidade, ao consumo de água e às autorizações de construção. Para quem investe, uma certeza — a de que a infraestrutura da inteligência artificial teria via livre — passou a ser uma probabilidade.
A cronologia obriga, ainda assim, a cautela: os compromissos de pausa anunciados por alguns dos eleitos já eram públicos na quarta-feira, o dia em que Wall Street teve a melhor sessão em três meses. A política mudou o enquadramento em que os preços são calculados, não o momento da queda.
A conta dos centros de dados e o preço da memória
A valorização das tecnológicas incorporava vários anos de crescimento futuro. Quando o preço de uma ação exige resultados quase perfeitos, uma pequena revisão de expectativas produz perdas muito maiores. E a expectativa em revisão é grande: a Amazon mantém a intenção de investir cerca de 220 mil milhões de dólares em capital em 2026, sobretudo na nuvem, e a Meta apontou para 135 a 145 mil milhões.
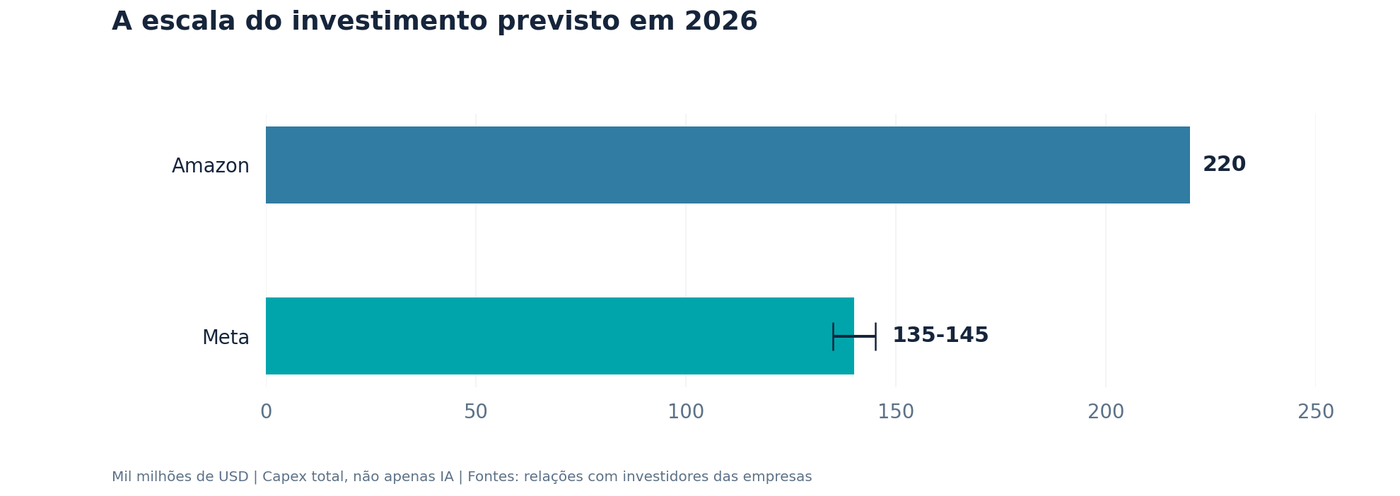
Investimento de capital (capex) previsto para 2026 pela Amazon e pela Meta. É capex total — edifícios, equipamento, redes — e não uma medida exclusiva de despesa em inteligência artificial.
Crédito: Portugal Binário, com base nas comunicações de resultados do terceiro trimestre de 2026 da Amazon e da Meta.
Capex, ou investimento de capital, é o dinheiro gasto em ativos que duram anos: edifícios, servidores, redes elétricas. No caso da Amazon inclui também armazéns, robôs e satélites, e as empresas não o contabilizam da mesma forma. O que estes números explicam é a sensibilidade a qualquer sinal de adiamento: a despesa entra na conta hoje e a receita correspondente pode demorar anos.
Os efeitos já se veem fora dos centros de dados. A Qualcomm comunicou a 4 de novembro uma queda de 26% nas receitas de chips para telemóveis, com a procura travada pela subida do preço dos componentes. A procura de memória para servidores de inteligência artificial fez subir esses preços, e a Counterpoint estima que as entregas mundiais de telemóveis tenham caído 20% no terceiro trimestre, para o valor mais baixo em 14 anos.
Juros altos, petróleo perto dos 100 dólares
O custo do dinheiro continua elevado. A Reserva Federal manteve a taxa diretora entre 3,75% e 4,00% a 28 de outubro, com dois membros a votarem por uma subida, e os investidores passaram a apontar a próxima subida de juros para março. No Reino Unido, o Banco de Inglaterra subiu a taxa para 4,00% a 5 de novembro, por oito votos contra um, invocando a escalada dos preços da energia. Juros altos tornam mais difícil justificar investimentos cujo retorno demora anos — o perfil exato de um centro de dados.
A energia acompanhou: o Brent fechou nos 98,29 dólares por barril, mais 3,88% num dia, depois de novos ataques a petroleiros no contexto da guerra com o Irão. Falta o ingrediente menos visível. Depois de meses de subida concentrada em poucas tecnológicas, fundos e estratégias automáticas podem ser obrigados a reduzir risco ao mesmo tempo, o que tende a amplificar uma queda. É uma explicação plausível, não uma medição: ninguém sabe que parte dos 5,52% resultou de vendas forçadas.
Em Lisboa, o dia foi outro — até esta manhã
Na quinta-feira, a bolsa portuguesa fechou no verde: o PSI 20 subiu 0,98%, para 9 483,21 pontos, com a Sonae a ganhar 5,57% e a NOS 4,05%. A explicação é sobretudo de composição: o índice nacional quase não tem semicondutores nem empresas cujo valor dependa do ciclo da inteligência artificial. Paris subiu 0,34% e Madrid 0,41%; Frankfurt perdeu 0,41% e Londres 0,43%. No acumulado do ano, o STOXX 600 passou esta sexta-feira a valorizar mais do que o S&P 500.
A proteção durou até à abertura de hoje. O PSI 20 abriu em baixa e, perto do meio-dia, caía 1,34%, com a Sonae, a NOS e os CTT entre as maiores descidas — precisamente os títulos que tinham liderado a subida de quinta-feira. Na Europa, o STOXX 600 recuava mais de 1% e o FTSE 100 de Londres caía 2,3%, a caminho da maior queda diária desde março.
O que muda nas próximas horas
Na Ásia, a sessão já tinha sido pesada: o KOSPI sul-coreano caiu 6,02%, o pior dia desde 2025, com a negociação interrompida 20 minutos; o Nikkei perdeu 5,96% e o Taiex de Taiwan 4,51%, entrando em mercado descendente — uma queda de 20% ou mais face ao máximo. Nos Estados Unidos, os futuros — contratos que antecipam a abertura de Wall Street — apontavam para uma recuperação parcial, com o Nasdaq 100 a subir mais de 1% e a Micron e a SanDisk a recuperarem perto de 8% no pré-mercado. O petróleo, esse, voltou a subir: o Brent negociava acima dos 99 dólares por barril, perto dos 100, com novos ataques a petroleiros a alimentarem receios sobre o fornecimento.
Os dados pesam mais do que a sessão. O relatório do emprego norte-americano de outubro sai esta sexta-feira, antes da abertura de Wall Street, e o índice de preços no consumidor dos Estados Unidos está agendado para 10 de novembro. Um mercado que passou a duvidar do custo da inteligência artificial reage sobretudo a inflação e juros.
Correção saudável, queda prolongada ou contágio
Há três leituras e a evidência ainda não permite escolher com confiança. Na normalização, as ações tinham antecipado lucros demasiado depressa, os preços ajustam-se e a atividade continua. Numa correção prolongada, licenças, energia e crédito atrasam projetos e as valorizações continuam a comprimir-se. No contágio macroeconómico, o choque junta-se a inflação energética e juros altos e trava o investimento e o consumo. Depois desta semana, contam as encomendas de Nvidia, AMD, ASML e dos fabricantes de memória, as revisões dos planos das grandes empresas de nuvem e as licenças e o fornecimento elétrico a novos centros de dados.
O que esta semana mostrou é mais simples do que a espiral de números sugere. Os quase 3 biliões de dólares que desapareceram num dia não são dinheiro queimado: são expectativas reavaliadas. A pergunta que o mercado passou a fazer em voz alta — quanto custa construir a inteligência artificial e quando começa a pagar-se — não se responde com uma sessão de bolsa. Responde-se com encomendas, licenças, eletricidade e receita.
💬 Comentários
Nenhum comentário ainda. Sê o primeiro a comentar!