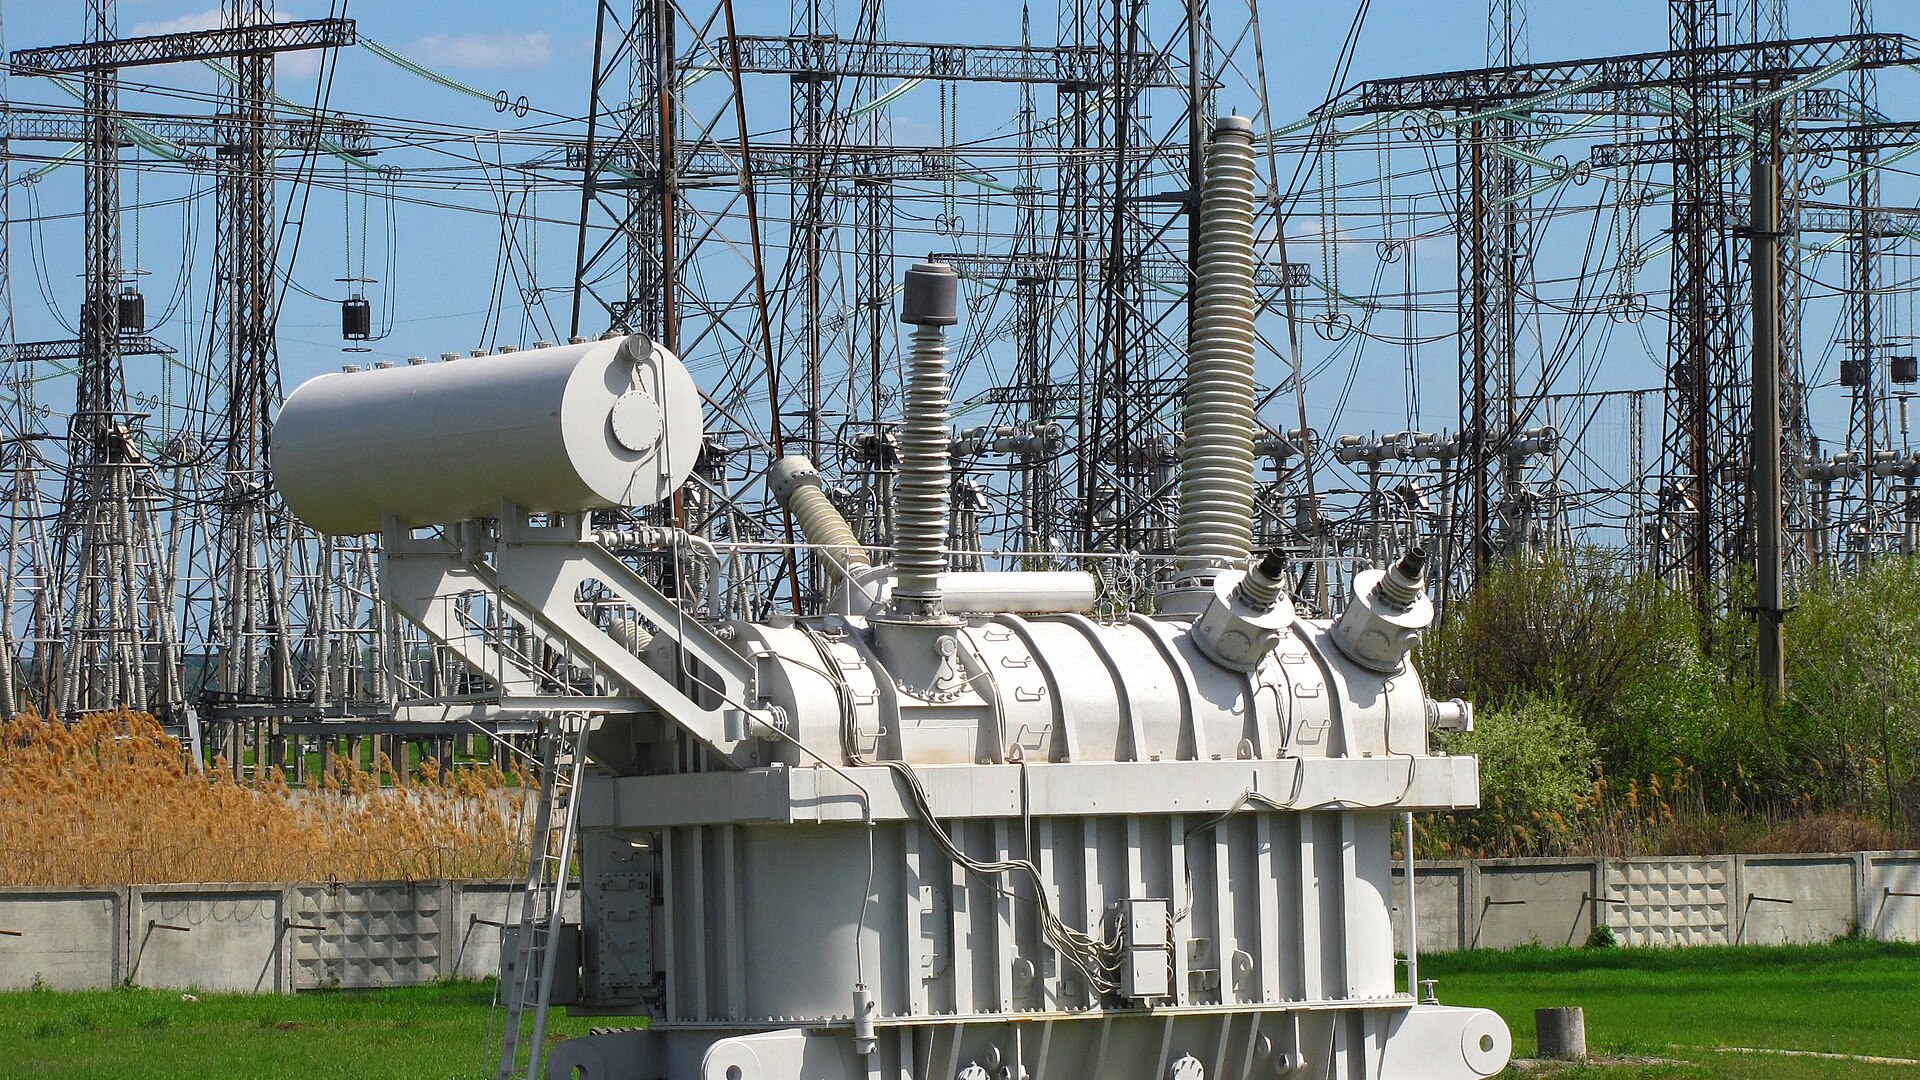
A Mutares está a avaliar uma saída da Efacec. Num comunicado de 2 de novembro, o fundo alemão que comprou a empresa ao Estado em 2023 afirma que a Efacec entrou «na fase de colheita» e que estuda «opções estratégicas de saída, o mais cedo em 2027». Não há comprador identificado, preço acordado nem decisão tomada.
O motivo do interesse está na mesma nota: a carteira de encomendas ultrapassou os mil milhões de euros em setembro, cerca de quatro vezes a faturação de 2025. A Efacec, com sede no Porto, 75 anos de atividade e cerca de 1.660 trabalhadores, fabrica transformadores, aparelhagem de média tensão, automação de rede e equipamento de mobilidade elétrica, e vende em mais de 70 países.
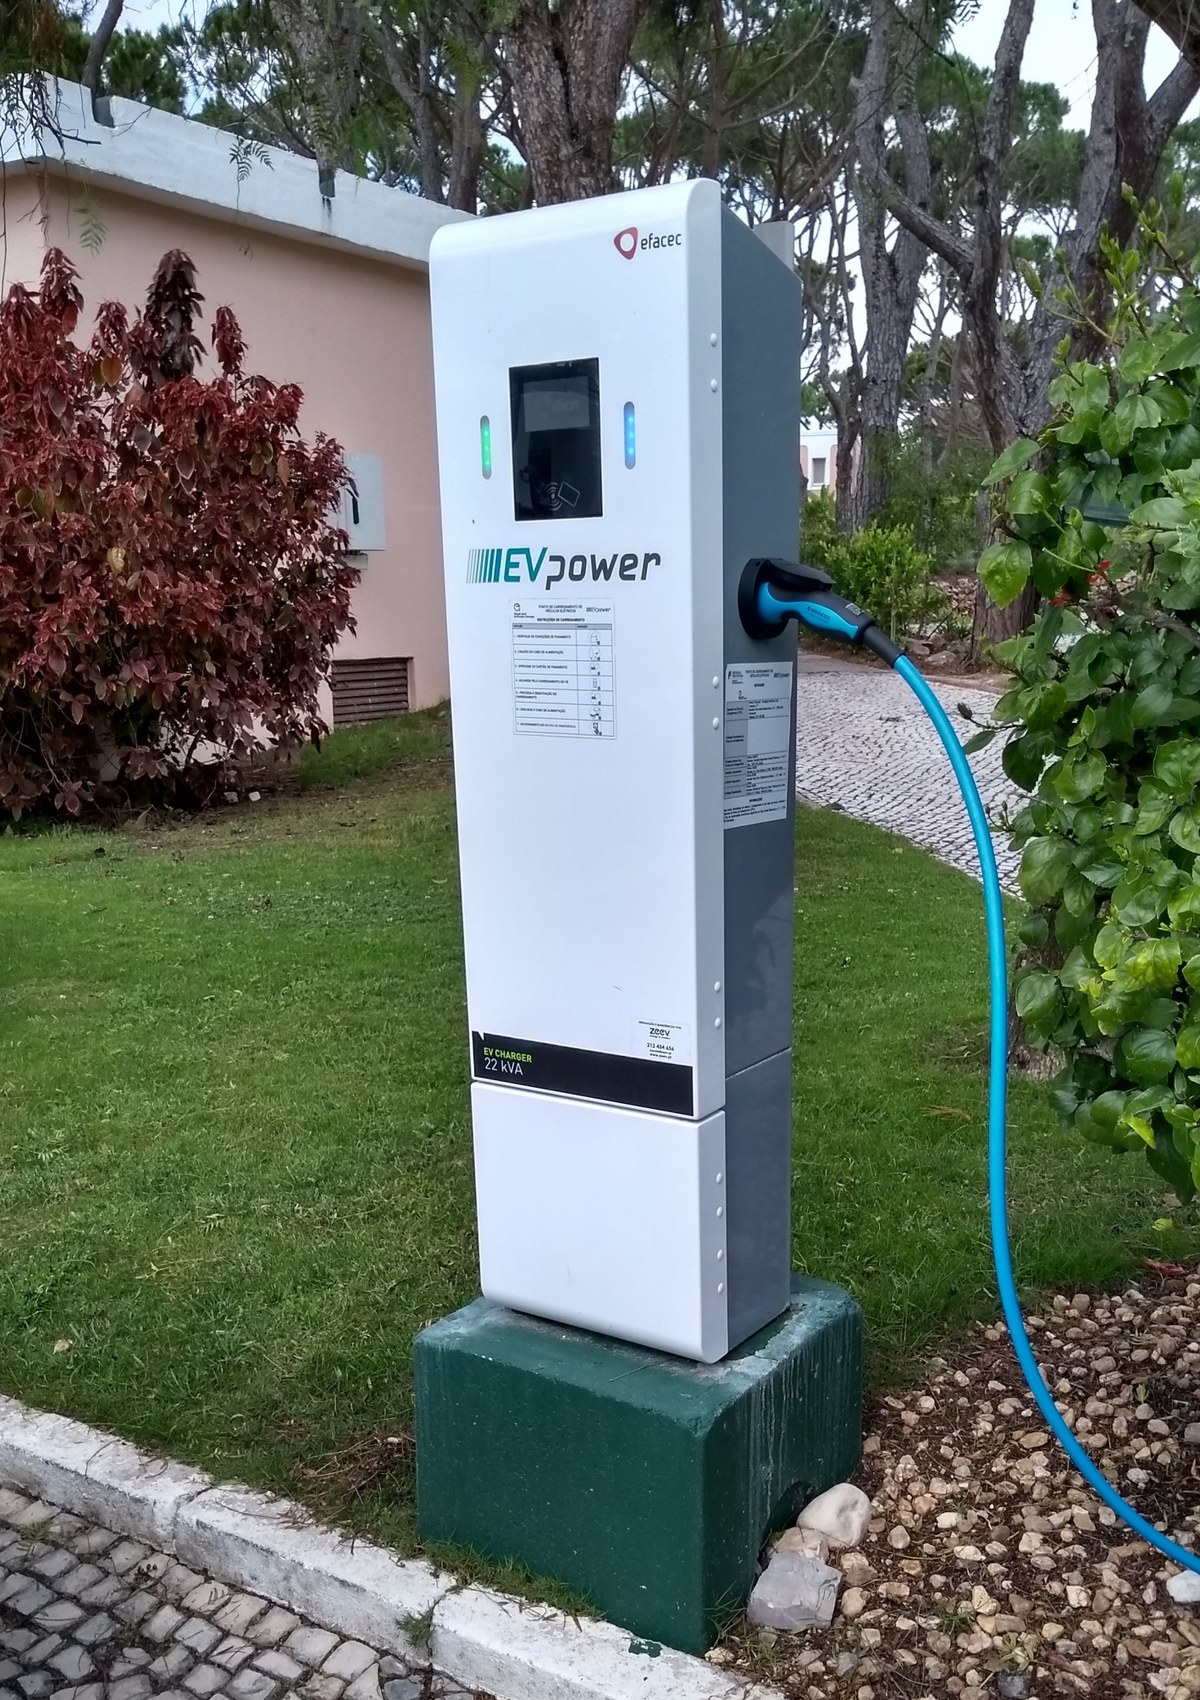
Um carregador de veículos elétricos com a marca Efacec, em Portugal. O equipamento é uma das linhas de produto da empresa, a par dos transformadores e da aparelhagem de média tensão.
Crédito: Alexmol / Wikimedia Commons (CC BY-SA 4.0)
| Encomendas recebidas até setembro | 334 M€ |
|---|---|
| Carteira de encomendas | mais de 1.000 M€ |
| Receita nos primeiros nove meses | 229 M€ |
| EBITDA ajustado nos nove meses | 34 M€ |
| Previsão para 2026 | 320–335 M€ de receita e 45–55 M€ de EBITDA |
| Meta de médio prazo | mais de 500 M€ de receita e 100 M€ de EBITDA |
| Trabalhadores | cerca de 1.660 |
O que mudou desde o resgate
Em 2023 a empresa estava do outro lado da mesa. O Estado injetou 231 milhões de euros, 201 milhões através da Parpública, a empresa que gere as participações do Estado, e 30 milhões para contingências. O Fundo de Capitalização e Resiliência, do Banco Português de Fomento, entrou com 35 milhões e a Mutares com 15 milhões.
Antes disso, 202,9 milhões tinham sido adiantados como suprimentos e perdoados por inteiro. O resgate custou 361,9 milhões ao erário público.
Passados esses três anos, qualquer transmissão de ações da Efacec continua a exigir o aval do Estado. Se houver venda, dois terços do produto vão para o Estado; se houver dividendos, 75% seguem o mesmo caminho.
A procura que explica o interesse
Décadas de subinvestimento nas redes, a ligação de renováveis, a eletrificação da indústria e os centros de dados puseram mais procura nos transformadores do que a oferta consegue responder. A Mutares escreve-o sem rodeios: na Europa e na América do Norte, a procura de transformadores excede atualmente a oferta.
Os prazos confirmam. Numa tabela de junho de 2026 da consultora GridReadiness, os grandes fabricantes, como a Hitachi Energy e a Siemens Energy, entregam transformadores em 48 a 60 meses, enquanto os europeus de segunda linha, a Efacec incluída, mantêm 20 a 28 meses. É essa folga que um comprador paga.
A empresa está também a duplicar capacidade, obra que consome dinheiro antes de dar receita. Para o ano, prevê 320 a 335 milhões de euros de faturação e 45 a 55 milhões de EBITDA, o lucro antes de juros, impostos, depreciações e amortizações — mais de 20% na faturação e mais de 55% nesse indicador do que em 2025.
O que ainda não existe
Falta o essencial. Não há comprador, valor de referência nem calendário, e a própria Mutares avisa que nenhuma decisão foi tomada e que não garante que uma transação venha a acontecer. Em junho, a Bloomberg noticiou que o fundo trabalhava com assessores financeiros, entre eles o JPMorgan, em opções que incluíam uma venda ou uma cotação em Lisboa.
Há também o calendário político. A venda exige autorização do Estado, e o preço decide a conta. Em 2023, o então ministro da Economia, António Costa Silva, deu dois exemplos: uma venda por 220 milhões devolveria 154 milhões ao Estado; por 400 milhões, recuperaria «facilmente» os 350 milhões injetados.
Para já existe uma empresa com mais encomendas do que capacidade de entrega e um dono que prepara a saída. O que o Estado recebe depende de um preço que ainda não existe, num mercado onde um transformador se encomenda com dois a cinco anos de antecedência.
💬 Comentários
Nenhum comentário ainda. Sê o primeiro a comentar!